




 Китай-город)


1,65 трлн ₽ — столько к январю 2026 года весила просрочка по кредитам без залога. За год сумма прибавила треть. Почти половина всех кредитных долгов страны держится на 11,3 млн человек, у каждого из которых три кредита и больше.
Закона об амнистии по-прежнему нет. Зато появились механизмы, которых не было пять лет назад. Ниже — что из них работает в Москве и области осенью 2026 года.
Есть ли закон о кредитной амнистии
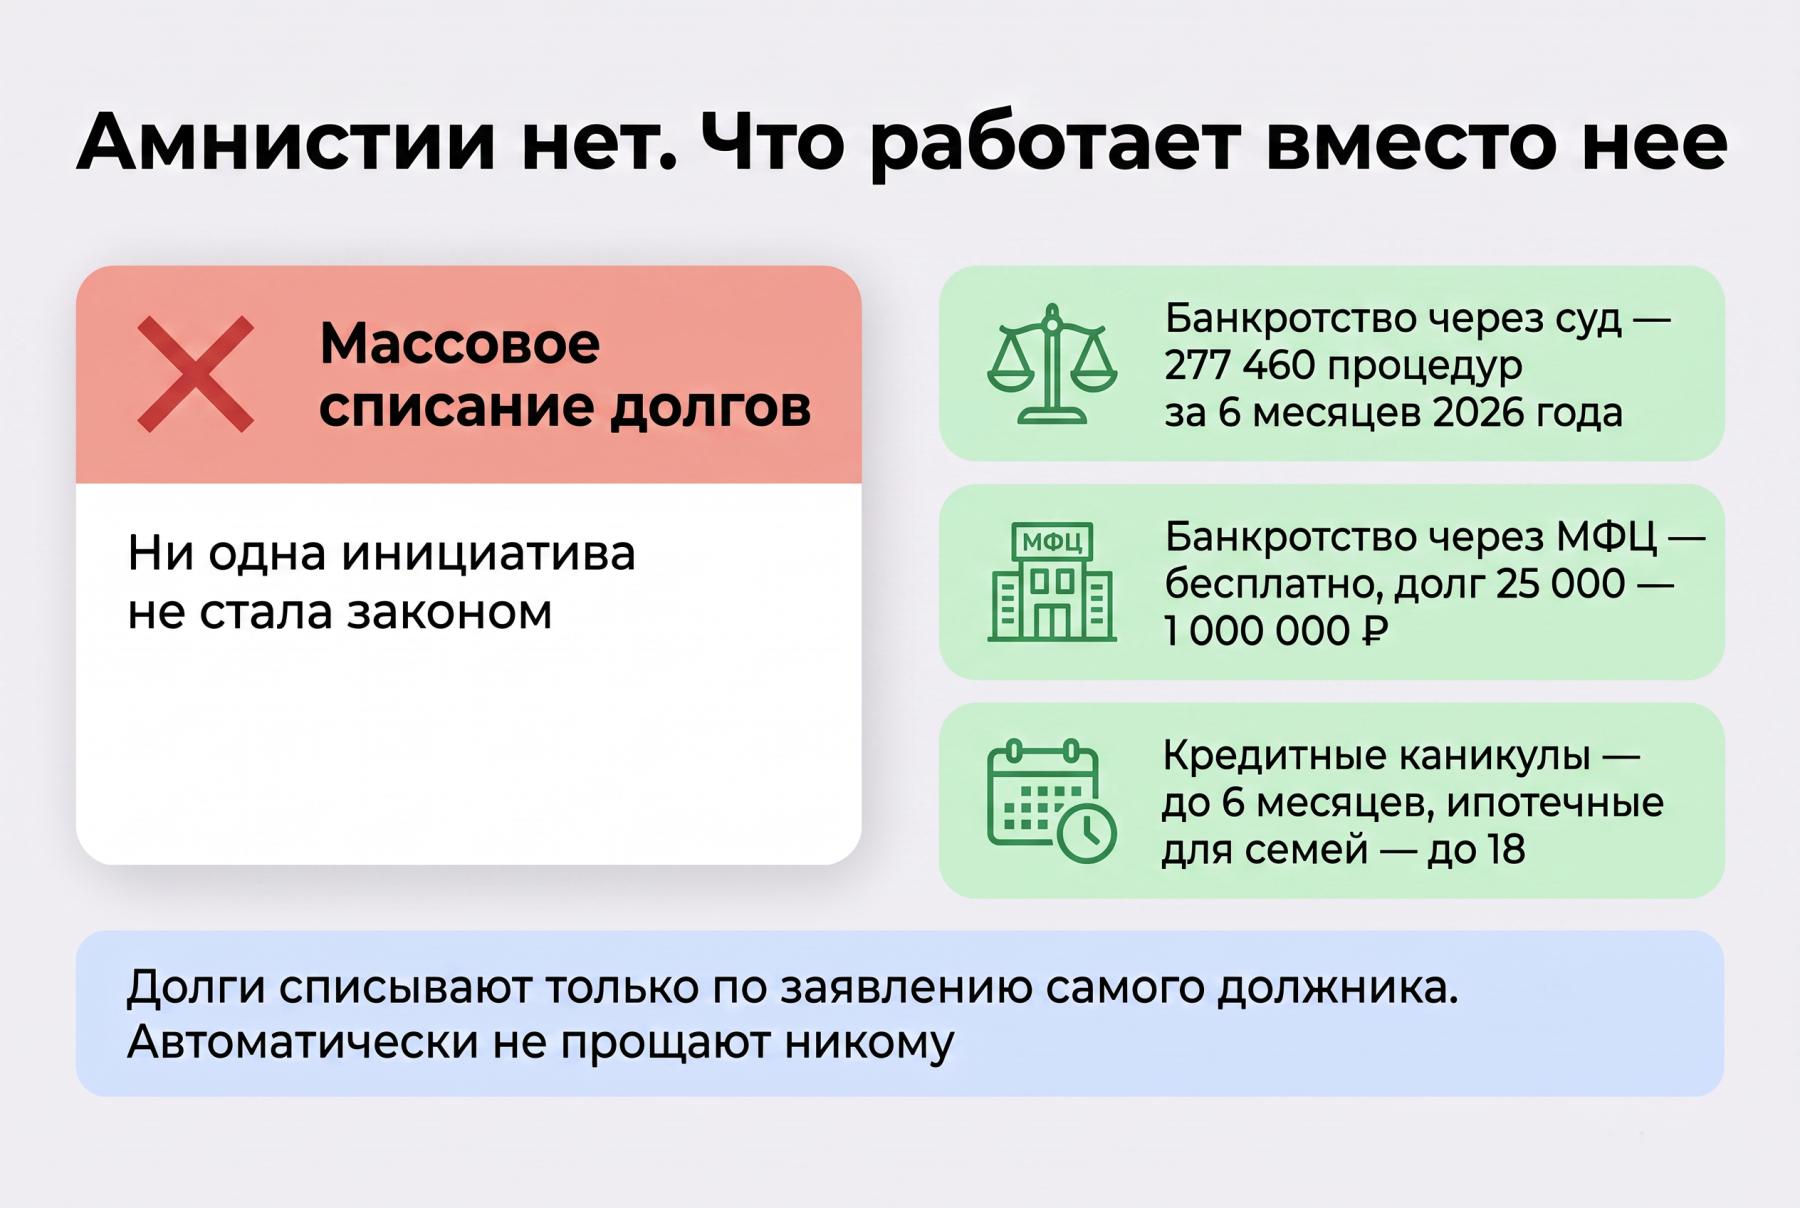
Нет. Идеи массового списания вносили и коммунисты, и «Справедливая Россия», но ни одна не стала законом. Самая громкая — предложение списать долги до 3 млн ₽ — осталась на уровне заявления в прессе.
Причина не в жадности депутатов. Кредит — обязательство перед банком, у которого есть собственные обязательства перед вкладчиками и требования ЦБ к капиталу. Разовое списание пришлось бы закрывать из бюджета.
Амнистией в новостях называют три разные вещи:
-
прекращение обязательств участников СВО — точечная норма для узкой категории;
-
банкротство — процедура по заявлению самого должника, а не по решению государства;
-
каникулы и реструктуризация — отсрочка, после которой платить придется больше.
Комплексное урегулирование долгов: механизм на подходе
Самый заметный шаг государства в сторону должников — законопроект № 1034778-8. Госдума приняла его в первом чтении 11 февраля 2026 года.
Смысл процедуры: должник с просрочкой перед двумя и более кредиторами подает одно заявление и договаривается сразу со всеми. Первый кредитор, получивший заявление, становится организатором, передает сведения в бюро кредитных историй, а бюро оповещает остальных.
Что получает заемщик:
-
право на обращение при долге от 25 000 ₽;
-
запрет на досудебное взыскание, пока идет процедура;
-
прямой запрет кредиторам выдавать новые кредиты и наращивать долговую нагрузку;
-
индивидуальный план: отсрочка, новый график, пересмотр условий.
Председатель комитета по финансовому рынку Анатолий Аксаков говорил и о возможном частичном списании долга по итогам процедуры. В тексте проекта такой гарантии нет: результат зависит от согласия кредиторов. Комитет назвал это слабым местом сразу — кредитор вправе отказаться от участия, механизма принуждения в документе нет. Ко второму чтению его дорабатывают.
Кому долги списывают по закону уже сейчас
Единственная категория с прямым законным прекращением обязательств — участники СВО и их супруги. В законе от 07.10.2022 № 377-ФЗ работают две разные нормы, и путать их не стоит.
-
Полное прекращение обязательств, ч. 2 ст. 2. Основания — гибель военнослужащего, признание безвестно отсутствующим, инвалидность I группы. Решение суда о взыскании не нужно, норма распространяется на созаемщиков и поручителей.
-
Списание просроченных долгов до 10 млн ₽, ст. 2.1. Условие жестче: механизм работает только по просуженным долгам — там, где суд уже вынес решение о взыскании или исполнительный лист ушел приставам. 13 мая 2026 года действие нормы распространили на контракты от года, заключенные с 1 мая 2026 года.
Ни по одному основанию не списывают алименты и возмещение вреда жизни и здоровью.
Банкротство: единственный способ списать долг обычному заемщику
За первое полугодие 2026 года суды ввели 277 460 процедур в отношении физлиц и ИП. Рост замедлился до 6,8% против 35,6% годом ранее.
Дело не в спросе, а в позиции судов. Освободить от долгов отказали в 2,9 раза чаще, чем годом ранее: доля отказов поднялась с 1,1 до 2,4%. Причины стандартные — спрятал имущество, ввел в заблуждение управляющего или суд, вел себя недобросовестно в самой процедуре.
Судебная процедура
-
Заявление можно подать при любом размере долга, если платить нечем. Обязанность появляется в другой ситуации: денег хватает рассчитаться с одним кредитором, но после этого остальным платить уже нечем, а таких обязательств набирается от 500 000 ₽. Закон дает 30 рабочих дней с того момента, когда человек это понял, — ст. 213.4 закона № 127-ФЗ.
-
За процедуру придется платить. С 9 января 2026 года вознаграждение управляющего кладут на депозит суда уже после того, как заявление приняли, а не вместе с ним — так изменил закон от 29.12.2025 № 544-ФЗ.
-
Вместо списания суд вправе утвердить план реструктуризации. За первое полугодие 2026 года их стало 2790 — рост в 2,4 раза.
Бесплатно через МФЦ
Этот путь открыт, если долги в сумме укладываются в 25 000 — 1 000 000 ₽ и выполняется хотя бы одно из четырех оснований ст. 223.2 закона № 127-ФЗ:
-
пристав закрыл производство, потому что взять нечего, а новых не открывали;
-
заявитель живет на пенсию, взыскание идет дольше года;
-
заявитель получает ежемесячное детское пособие, взыскание тоже длится больше года;
-
производство тянется семь лет и до сих пор не закрыто.
Платить не нужно ничего, срок — полгода. За январь — июнь 2026 года так списали долги 34 300 человек.

Какие ограничения останутся после процедуры и на сколько — разобрали в статье о последствиях банкротства физических лиц
Кредитные каникулы: отсрочка, а не прощение
Каникулы перестали быть антикризисной мерой еще в 2024 году — теперь это постоянное право заемщика. Банк обязан дать отсрочку по требованию, если доход за два месяца просел больше чем на 30% или человек оказался в зоне чрезвычайной ситуации. Спрашивать разрешения не нужно.
Лимит зависит от типа кредита:
-
автокредит — 1,6 млн ₽;
-
потребительский — 450 000 ₽;
-
кредитная карта — 150 000 ₽.
Отсрочка длится до полугода, повторно по тому же договору — только через пять лет. Проценты за это время никуда не деваются, переплата по договору вырастет.
С 1 сентября 2026 года у ипотечных каникул появилось новое основание — второй ребенок и каждый следующий, рожденный или усыновленный. Поправки в ст. 6.1-1 закона «О потребительском кредите (займе)» приняли 23 июня 2026 года, и работают они в том числе по старым договорам.
-
отсрочка растянута до 18 месяцев вместо шести, но заканчивается не позже полутора лет ребенку;
-
доказывать банку падение дохода не требуется — хватает свидетельства о рождении или решения об усыновлении;
-
на обращение есть 180 дней с даты рождения или усыновления;
-
пени не начисляют, залог не трогают, к поручителю не идут.
Полгода можно вообще ничего не платить — ни тело долга, ни проценты. С седьмого месяца по 18-й проценты капают на остаток, а вносить их придется после каникул. ЦБ формулирует осторожно: именно на этом отрезке переплата по договору может вырасти.
Три оставшихся условия: залоговая квартира — единственное жилье, каникулы по этой ипотеке не брали ни разу, кредит на момент выдачи не превышал 15 млн ₽.
Последнее читают неверно чаще всего. Ограничение стоит на сумме кредита, а не на цене квартиры: жилье за 20 млн ₽ со взносом 6 млн ₽ под каникулы попадает. Средний ипотечный кредит в Москве, по данным ДОМ.РФ, — 7,8 млн ₽, так что лимит закрывает большинство столичных заемщиков.
Рефинансирование при ставке 14%
24 июля 2026 года ЦБ снизил ключевую ставку до 14% годовых — пятое снижение подряд с начала года. Кредиты 2024–2025 годов под 25–30% впервые за два года есть смысл пересчитать.
-
Согласие прежнего банка не нужно. Новый кредитор гасит долг и переоформляет обязательство на себя.
-
Рефинансируют без просрочек. При действующей просрочке остается реструктуризация в своем банке.
-
Требования к заемщику ужесточились. Из-за лимитов ЦБ на выдачи людям с высокой долговой нагрузкой доля потребкредитов с повышенным риском упала с 40% в конце 2023 года до 19%.
Если отказы идут подряд без объяснений, стоит разобраться в причинах — как оспорить отказ банка.
Разобраться, какая процедура подойдет в конкретном случае, помогут специалисты МБК: посмотрят на суммы, сроки и просрочки и предложат вариант — рефинансирование, реструктуризацию или банкротство. Работаем по Москве и области, консультация бесплатная — оставить заявку.
Что делать, чтобы не набрать долгов снова
Два бесплатных инструмента появились уже после 2021 года:
-
Самозапрет на кредиты. Ставится и снимается через Госуслуги или МФЦ, но снятие срабатывает не сразу — через двое суток. К 1 января 2026 года запретом воспользовались больше 18,5 млн человек.
-
Период охлаждения. С 1 сентября 2025 года кредит от 50 000 до 200 000 ₽ приходит на счет спустя четыре часа после подписания, свыше 200 000 ₽ — спустя 48 часов. Пока идет пауза, от денег можно отказаться.
Частые вопросы
Будет ли кредитная амнистия в 2026 году
Массового списания в планах нет. Такие инициативы вносили не раз, но до закона не дошла ни одна.
Спишут ли долги пенсионеру
Да, через МФЦ и бесплатно — при долге до 1 млн ₽, если пенсия остается единственным доходом, а взыскание тянется дольше года.
Прощают ли банки долги сами
Банк вправе снять штрафы и пени при реструктуризации, заключить мировое соглашение с дисконтом или уступить долг коллекторам дешевле номинала. Но требовать прощения заемщик не может — это выбор кредитора, а не право должника.
Что будет с долгами по ЖКХ и алиментам при банкротстве
Алименты и возмещение вреда жизни и здоровью остаются в любом случае. Коммуналку, набежавшую до процедуры, спишут, а начисленное после — уже нет.
Портят ли каникулы кредитную историю
Нет. Это законная льгота, и банк помечает ее в истории отдельно, а не как просрочку.




Комментарии
1Насчет амнистии, да сразу было понятно, что никто ничего массово списывать не станет. С какой стати банки будут свои деньги дарить? Это же не благотворительные организации. ипотечные каникулы на 18 месяцев при рождении ребенка дельная тема, не знал, что с сентября это заработало. Учитывая, как сейчас тяжело молодым семьям, опция реально спасительная, хоть передышку взять.
Оцените материал
Ваша оценка помогает
улучшать материалы